
Quyết toán thuế TNCN và những thông tin bạn chưa biết
Quyết toán thuế TNCN là gì, thắc mắc của hầu hết người lao động nói chung. Thuế thu nhập cá nhân có ảnh hưởng lớn đến thu nhập thực tại cuối cùng (thu nhập ròng). Vậy làm thế nào để có thể quyết toán thuế nhanh chóng, bài viết dưới đây sẽ hướng dẫn bạn.
Thuế thu nhập cá nhân là gì?
Khoản tiền cá nhân phải trích ra từ thu nhập của bạn được gọi là thuế thu nhập cá nhân. Sau khi đã trừ các khoản chi phí khác, khoản tiền này được tính dựa vào mức thu nhập hiện tại.
Xây dựng thuế thu nhập cá nhân nhằm đảm bảo sự công bằng xã hội. Tùy thuộc vào khả năng tài chính của người nộp thuế sẽ có mức thuế khác nhau. Theo đó, thu nhập càng cao thì mức thuế sẽ tăng dần. Ngoài ra còn có các khoản giảm trừ gia cảnh do Nhà nước ban hành. Mục đích chính nhằm rút ngắn khoảng cách giữa người giàu và người nghèo.
Thuế thu nhập cá nhân được áp dụng với đa số các ngành nghề và là nguồn thu quan trọng của Nhà nước.
Các đối tượng bắt buộc thực hiện nghĩa vụ nộp thuế TNCN bao gồm:
- Người sinh sống tại Việt Nam: Nguồn thu nhập cả trong và ngoài lãnh thổ Việt Nam đều phải chịu thuế.
- Người không sinh sống tại Việt Nam: Nguồn thu nhập trong lãnh thủ Việt Nam phải chịu thế.
Đối tượng cần quyết toán Thuế TNCN
Quyết toán thuế thu nhập cá nhân là gì?
Định nghĩa quyết toán thuế TNCN theo quy định của luật nhà nước như sau: Việc cá nhân tiến hành các công việc kê khai số thuế, các vấn đề số thuế phải nộp thêm, bù trừ thuế vào kỳ tiếp theo, hoàn trả số thuế đã nộp thừa trong một năm.
Nếu nghĩa vụ này không được thực hiện, cá nhân sẽ gặp nhiều rắc rối, gồm:
- Trường hợp không thực hiện kê khai quyết toán đúng thời hạn đối với cá nhân phải nộp thêm thuế sẽ bị xử phạt hành chính nếu cơ quan thuế phát hiện.
- Trường hợp không thực hiện kê khai quyết toán thuế đúng thời hạn đối với cá nhân nộp thừa sẽ không được áp dụng chế độ bù trừ vào kỳ khai thuế tiếp theo và không được hoàn trả lại số thuế đã nộp thừa.
Những trường hợp quyết toán thuế TNCN cho người nghỉ việc
Thông thường sẽ có 2 trường hợp quyết toán thuế TNCN đối với người nghỉ việc. Các xử lý mỗi trường hợp sẽ khác nhau:
Người lao động nghỉ việc trước thời điểm quyết toán thuế TNCN
Khấu trừ thuế là việc tổ chức, cá nhân thực hiện tính trừ số thuế phải nộp vào thu nhập của người nộp thuế trước khi trả thu nhập theo quy định điều 25, Thông tư 111/ 2013/ TT -BTC.
Tại Điều 26 của thông tư này, việc quyết toán thuế TNCN do tổ chức, cá nhân thực hiện thay người nộp thuế chỉ áp dụng đối với phần thu nhập từ tiền công, tiền lương mà nhân nhận được từ tổ chức, cá nhân trả thu nhập.
Trong khi đó, tổ chức trả thu nhập cho cá nhân từ tiền công, tiền lương phải chịu trách nhiệm kê khai quyết toán thuế thu nhập cá nhân cho NLĐ theo điều 16, Thông tư 156/2013/ TT- BTC và không phân biệt có phát sinh khấu trừ thuế hay không.
Dựa vào những quy định trên, tổ chức trả thu nhập chỉ thực hiện nghĩa vụ kê khai quyết toán thuế cho cá nhân đối với trường hợp người lao động làm việc tại công ty nghỉ việc trước thời điểm quyết toán thuế thu nhập cá nhân. Nếu người lao động không đủ điều kiện ủy quyền quyết toán hay không có nhu cầu, công ty sẽ không phải thực hiện quyết toán thuế thay người lao động.
Theo đó, căn cứ các bảng kê đính kèm và tờ khai quyết toán thuế mẫu số 05/QTT- TNCN, tổ chức, doanh nghiệp sẽ tiến hành kê khai quyết toán phần thu nhập NLĐ được nhận trong thời gian làm việc tại doanh nghiệp.
Người lao động có thu nhập trên 2 nơi
Trường hợp người nghỉ việc có thu nhập từ 2 nơi trở lên, việc quyết toán thuế TNCN được giải quyết như sau:
Trước hết, phía doanh nghiệp cần tiến hành kê khai quyết toán thuế TNCN đối với phần thu nhập mà tổ chức, doanh nghiệp chi trả cho NLĐ trong năm làm việc.
Tiếp đến, về phần thu nhập của người lao động được hưởng từ các tháng trước đó ở công ty cũ hoặc 1 công việc song song khác, trách nhiệm kê khai quyết toán thuế TNCN cho phần thu nhập mà NLĐ đã nhận trong thời gian làm việc do phía công ty thứ 2 của NLĐ thực hiện.
Người lao động sẽ tự tính toán số thuế nộp thiếu hoặc thừa sau khi kết thúc năm tính thuế và tự thực hiện quyết toán thuế theo quy định của pháp luật.
Thời hạn quyết toán thuế TNCN
Kể từ ngày kết thúc năm dương lịch cá nhân có thu nhập từ tiền công, tiền lương hoặc cá nhân, tổ chức trả thu nhập thì thời hạn chậm nhất để người lao động quyết toán thuế TNCN là ngày thứ 90 theo Khoản 2 Điều 16 Thông tư 156/2013/TT-BTC sửa đổi, bổ sung thông tư 92/2015/TT-BTC.
Thời hạn quyết toán thuế thu nhập cá nhân trong các trường hợp dưới sẽ được áp dụng như sau:
- Đối với cá nhân tạm trú hoặc thường trú tại Việt Nam trong năm dương lịch dưới 183 ngày có thu nhập từ tiền công, tiền lương, nhưng khi tính trong 12 tháng liên tục lại trên 183 ngày thì thời hạn quyết toán:
- Năm thứ nhất: Nộp hồ sơ quyết toán chậm nhất ngày thứ 90 kể từ khi tính đủ 12 tháng liên tục.
- Năm thứ 2: Kể từ ngày kết thúc năm dương lịch, thời hạn chậm nhất là ngày thứ 90.
- Đối với cá nhân là người nước ngoài cư trú tại Việt Nam và chấm dứt hợp đồng làm việc cho tổ chức, cá nhân trả thu nhập hoặc cá nhân, tổ chức khác thì kể từ ngày người đó xuất cảnh, thời hạn chậm nhất 45 ngày.
Địa chỉ nộp thuế TNCN ở đâu?
Trường hợp cá nhân có thu nhập từ một nguồn sẽ đóng thuế TNCN tại Chi Cục thuế đã nộp hồ sơ khai thuế trong năm.
Trước hợp cá nhân có thu nhập từ 2 nguồn trở lên:
- Nộp hồ sơ tại cơ quan thuế quản lý cá nhân hoặc tổ chức trả thu nhập mà cá nhân được tính giảm trừ gia cảnh.
- Nếu người nộp thuế đã nghỉ việc tại tổ chức trước thời điểm quyết toán. Hoặc tại bất cứ tổ chức nào, người này chưa tính giảm trừ gia cảnh thì nộp thuế tại Cục thuế nơi đang tạm trú hoặc thường trú.
- Người có hợp đồng lao động dưới 3 tháng hoặc không có, người có nhiều nguồn thu nhập khác nhau như không làm việc tại tổ chức nào: Nộp thuế tại cục thuế nơi tạm trú/thường trú.
Hướng dẫn quyết toán thuế thu nhập cá nhân trực tuyến
Hiện nay, cá nhân có thể thực hiện nộp hồ sơ khai quyết toán thuế TNCN theo hình thức điện tử nếu thuộc diện trực tiếp quyết toán thuế TNCN từ tiền lương, tiền công. Lưu ý, cách này chỉ áp dụng cho những cá nhân đã đăng ký tài khoản giao dịch thuế điện tử với cơ quan Thuế.
- Bước 1: Truy cập địa chỉ thuedientu.gdt.gov.vn và đăng nhập tài khoản giao dịch thuế điện tử đã đăng ký với cơ quan Thuế.
- Bước 2: Chọn Tờ khai 02/QTT-TNCN – Tờ khai quyết toán thuế TNCN tại mục Quyết toán thuế/ Kê khai trực tuyến.
- Kê khai đầy đủ các thông tin trên tờ khai 02/QTT-TNCN. Nếu có bản chụp tài liệu, bạn có thể gửi đính kèm.
- Mã OTP sẽ gửi về số điện thoại bạn đăng ký với cơ quan Thuế, bạn hãy nhập vào ô mã.
- Bước 3: Thông báo tiếp nhận hồ sơ khai thuế điện tử sẽ gửi về email và tin nhắn SMS trong vòng 15 phút kể từ khi nhận hồ sơ khai thuế của người nộp thuế.
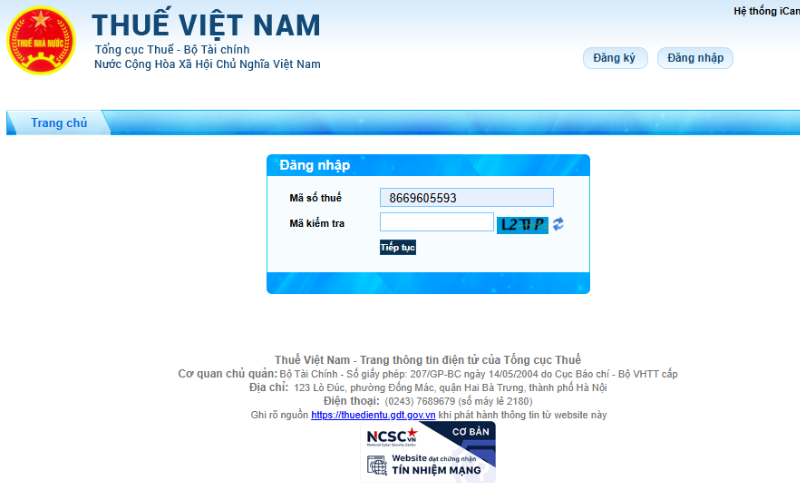
Hướng dẫn quyết toán Thuế TNCN
Trong vòng 1 ngày làm việc, Tổng Cục thuế sẽ xác nhận việc chấp nhận hoặc không chấp nhận hồ sơ khai thuế điện tử của bạn kể từ ngày ghi trên Thông báo tiếp nhận nộp hồ sơ khai thuế điện tử.
Trên đây là những điều bạn chưa biết về quyết toán thuế TNCN. Hy vọng bài viết đã giúp bạn có thêm kiến thức hữu ích.