
8 lý do khẳng định tầm quan trọng của IFRS
Trong giai đoạn toàn cầu hóa mạnh mẽ như hiện nay, thông qua áp dụng IFRS, nền kinh tế Việt Nam nói chung và các DN Việt Nam nói riêng sẽ được hưởng lợi từ hội nhập kinh tế
Tính đến tháng 3/2019, đã có 131/143 quốc gia và vùng lãnh thổ (chiếm tỷ lệ 93% các nước được Ủy ban Chuẩn mực kế toán quốc tế IASB khảo sát) đã tuyên bố về việc cho phép áp dụng IFRS dưới các hình thức khác nhau. Theo ông Vũ Đức Chính (Cục Trưởng, Cục Quản lý Giám sát Kế toán – Kiểm toán): “Việc áp dụng IFRS tại Việt Nam sẽ đem lại những lợi ích về chất lượng Báo cáo tài chính (BCTC); Tạo điều kiện thuận lợi cho việc thu hút dòng vốn đầu tư, trong nước và trực tiếp nước ngoài về Việt Nam…”
Áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) trong báo cáo tài chính ngày càng trở nên phổ biến trên phạm vi toàn cầu và Việt Nam không thể đứng ngoài. Hiện tại, Việt Nam đang bước vào thời kỳ hội nhập kinh tế thế giới và việc áp dụng IFRS trở nên cấp thiết. Tham khảo 8 lý do sau đây khẳng định tầm quan trọng của IFRS.
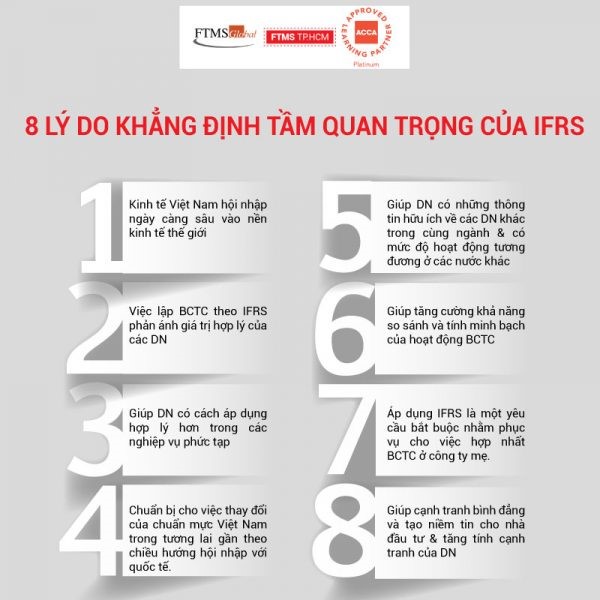
1. Kinh tế Việt Nam hội nhập ngày càng sâu vào nền kinh tế thế giới
Trong giai đoạn toàn cầu hóa mạnh mẽ như hiện nay, thông qua áp dụng IFRS, nền kinh tế Việt Nam nói chung và các DN Việt Nam nói riêng sẽ được hưởng lợi từ hội nhập kinh tế, ví dụ như tiếp cận nguồn vốn, duy trì năng lực cạnh tranh và phát triển một cách bền vững, phát triển đội ngũ nhân sự kế toán, kiểm toán,
2. Việc lập BCTC theo IFRS phản ánh giá trị hợp lý của các DN
Các công ty Việt Nam vẫn áp dụng VAS nhưng việc hiểu biết IFRS giúp chủ DN có cái nhìn tốt hơn về giá trị DN của mình đặc biệt là trong các trường hợp mua bán, sáp nhập, có thêm cổ đông mới,… Cùng với sự gia tăng của các nhà đầu tư nước ngoài, cũng như phục vụ cho mục tiêu kêu gọi vốn đầu tư, các DN cần có một bản BCTC lập theo IFRS đầy đủ, minh bạch, chính xác và có độ tin cậy cao.
Mặt khác, Báo cáo Việt Nam 2035 được công bố mới đây, đưa ra đề xuất các CMKT Việt Nam cần thống nhất với IFRS, nhằm phát triển các thị trường vốn theo chiều sâu và thu hút hơn nữa nhà đầu tư nước ngoài. Bên cạnh đó, ở khía cạnh tác động tích cực của triển khai rộng rãi IFRS đến sự phát triển của thị trường tài chính, kinh nghiệm triển khai IFRS ở nhiều quốc gia cho thấy, sau khi áp dụng IFRS, thì mức độ tin cậy về thông tin của các công ty niêm yết, cũng như thị trường tài chính nói chung, thị trường chứng khoán nói riêng ở các nước đó được giới đầu tư nước ngoài đánh giá cao.
Điều này không chỉ giúp các thị trường này cải thiện khả năng thu hút dòng vốn đầu tư nước ngoài, mà còn giúp cho nền kinh tế và DN của các nước này giảm đáng kể chi phí phát hành cổ phiếu, trái phiếu để huy động vốn, do định mức tín nhiệm tăng cao. Kể từ khi các nước này áp dụng IFRS thì không còn mối ngờ này, vì cùng với thông tin minh bạch hơn, trách nhiệm giải trình của DN rõ ràng hơn.
3. Đối với các nghiệp vụ phức tạp, VAS và các quy định liên quan có thể chưa có hướng dẫn cụ thể, nên việc hiểu biết IFRS giúp DN có cách áp dụng hợp lý hơn.
4.Chuẩn bị cho việc thay đổi của chuẩn mực Việt Nam trong tương lai gần theo chiều hướng hội nhập với quốc tế.
Theo đó, việc áp dụng IFRS sẽ giúp Việt Nam đi đúng hướng với tầm nhìn Việt Nam 2035, các chính sách của ASEAN cũng như theo kịp đà phát triển của những nền kinh tế thành công khác trong khu vực và trên thế giới. Đặc biệt, trong giai đoạn hiện nay, khi Việt Nam hội nhập kinh tế sâu rộng trên thị trường phẳng toàn cầu với việc tham gia Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP), Cộng đồng kinh tế ASEAN (AEC),…
5.IFRS là ngôn ngữ chính chung được sử dụng toàn cầu. Việc hiểu biết IFRS giúp DN có những thông tin hữu ích về các DN khác trong cùng ngành, có mức độ hoạt động tương đương ở các nước khác.
6.Riêng đối với DN Đầu tư trực tiếp nước ngoài (FDI) mà công ty mẹ sử dụng IFRS thì việc áp dụng IFRS là một yêu cầu bắt buộc nhằm phục vụ cho việc hợp nhất BCTC ở công ty mẹ.
7.Việc áp dụng IFRS giúp tăng cường khả năng so sánh và tính minh bạch của hoạt động BCTC.
BCTC quốc tế được định dạng theo biểu mẫu thống nhất và loại trừ sự khác biệt trong CMKT, làm cho các thông tin trên BCTC có tính so sánh. Các BCTC có liên quan, có thể so sánh và phản ánh trung thực tình hình tài chính của tổ chức là điều mà các nhà đầu tư đang tìm kiếm trong việc đưa ra quyết định đầu tư của mình. IFRS giúp đảm bảo tính thống nhất toàn cầu của chuẩn mực BCTC áp dụng cho các tổ chức trên các khu vực pháp lý khác nhau, trong việc đo lường, công khai và minh bạch tài chính.
8.Việc áp dụng IFRS giúp cạnh tranh bình đẳng và tạo niềm tin cho nhà đầu tư; Tăng tính cạnh tranh của DN.
Với việc sử dụng CMKT toàn cầu sẽ tạo ra các hoạt động mang tính toàn cầu, lúc này sẽ làm tăng tính cạnh tranh bình đẳng và tăng niềm tin cho các nhà đầu tư trên thị trường với điều kiện là chuẩn mực này phải được áp dụng một cách nghiêm ngặt bởi sự tuân thủ cao. BCTC cũng cấp thông tin toàn diện, đúng đắn, kịp thời và do đó các DN có thể so sánh được với đối thủ cạnh tranh, từ đó biết được điểm mạnh và điểm yếu so với đối thủ, lúc này DN sẽ tăng cường ưu thế của DN mình và khắc phục điểm yếu để DN hoàn thiện hơn, từ đó tăng tính cạnh tranh của các DN. Các công ty đầu tư cũng có thể có đánh giá tình hình của DN để tiến hành đầu tư, thiết lập các cơ sở sản xuất kinh doanh, các dự án hoặc thậm chí đầu tư vào các lĩnh vực mới tại nước ngoài.
Trên thực tế, Việt Nam đã và đang có những bước đi tích cực, để sẵn sàng tiến tới áp dụng rộng rãi IFRS. Tuy nhiên, triển khai IFRS là vấn đề không đơn giản và rất quan trọng, nên Việt Nam cần có sự tư vấn, hỗ trợ của IASB và chuyên gia của các tổ chức nghề nghiệp quốc tế.
Lý do nên chọn học IFRS tại FTMS:
- Đơn vị đào tạo đầu tiên & có trên 20 năm kinh nghiệm giảng dạy chương trình ACCA tại Việt Nam
- Là tổ chức đào tạo đầu tiên tại Việt Nam liên tục đạt chuẩn chất lượng Bạch Kim của ACCA Anh quốc từ khi thành lập.
- Là đối tác đào tạo uy tín của các doanh nghiệp như Deloitte, Ernst & Young, KPMG, PwC, Grant Thornton, Kiểm toán Nhà nước, BDO, RSM Việt Nam, A & C, AASC, Mazars, Suntory Pepsico, Unilever,…
- Có đội ngũ giảng viên giỏi, giàu kinh nghiệm dạy luyện thi ACCA đến từ Anh, Singapore, Malaysia, Hong Kong và Việt Nam. 100% giảng viên đều có bằng nghề nghiệp quốc tế và có kinh nghiệm làm việc thực tế chuyên sâu
- Dịch vụ tư vấn chuyên nghiệp giúp học viên chọn chương trình học phù hợp và lộ trình học thích hợp
- Cung cấp dịch vụ chăm sóc học viên chu đáo: cơ sở vật chất với tiện nghi cao cấp, cung cấp phòng tự học, cung cấp thức ăn nhẹ khi học viên học cả ngày.
- Thường xuyên giới thiệu cơ hội việc làm cho học viên
Tags: IFRS